Crypto verotus Suomessa perustuu siihen, että kryptovarojen myynti euroiksi, vaihto toiseen kryptoon ja käyttö ostoksiin ovat luovutuksia, joista syntyvä voitto on pääomatuloa. Pääomatulon vero on 30 % ja 30 000 euroa ylittävältä osalta 34 %. Voitto lasketaan jokaisesta luovutuksesta euroina FIFO-järjestyksessä tai hankintameno-olettamalla, ja se ilmoitetaan OmaVerossa esitäytetyn veroilmoituksen yhteydessä.
Milloin kryptovaroista syntyy veroa?
Veroa syntyy, kun luovutat kryptovaran: myyt sen euroiksi, vaihdat sen toiseen kryptovaraan tai maksat sillä tavaran tai palvelun. Pelkkä ostaminen eurolla ja omistaminen eivät ole verotettavia tapahtumia, eikä pelkkää omistusta tarvitse ilmoittaa veroilmoituksella.
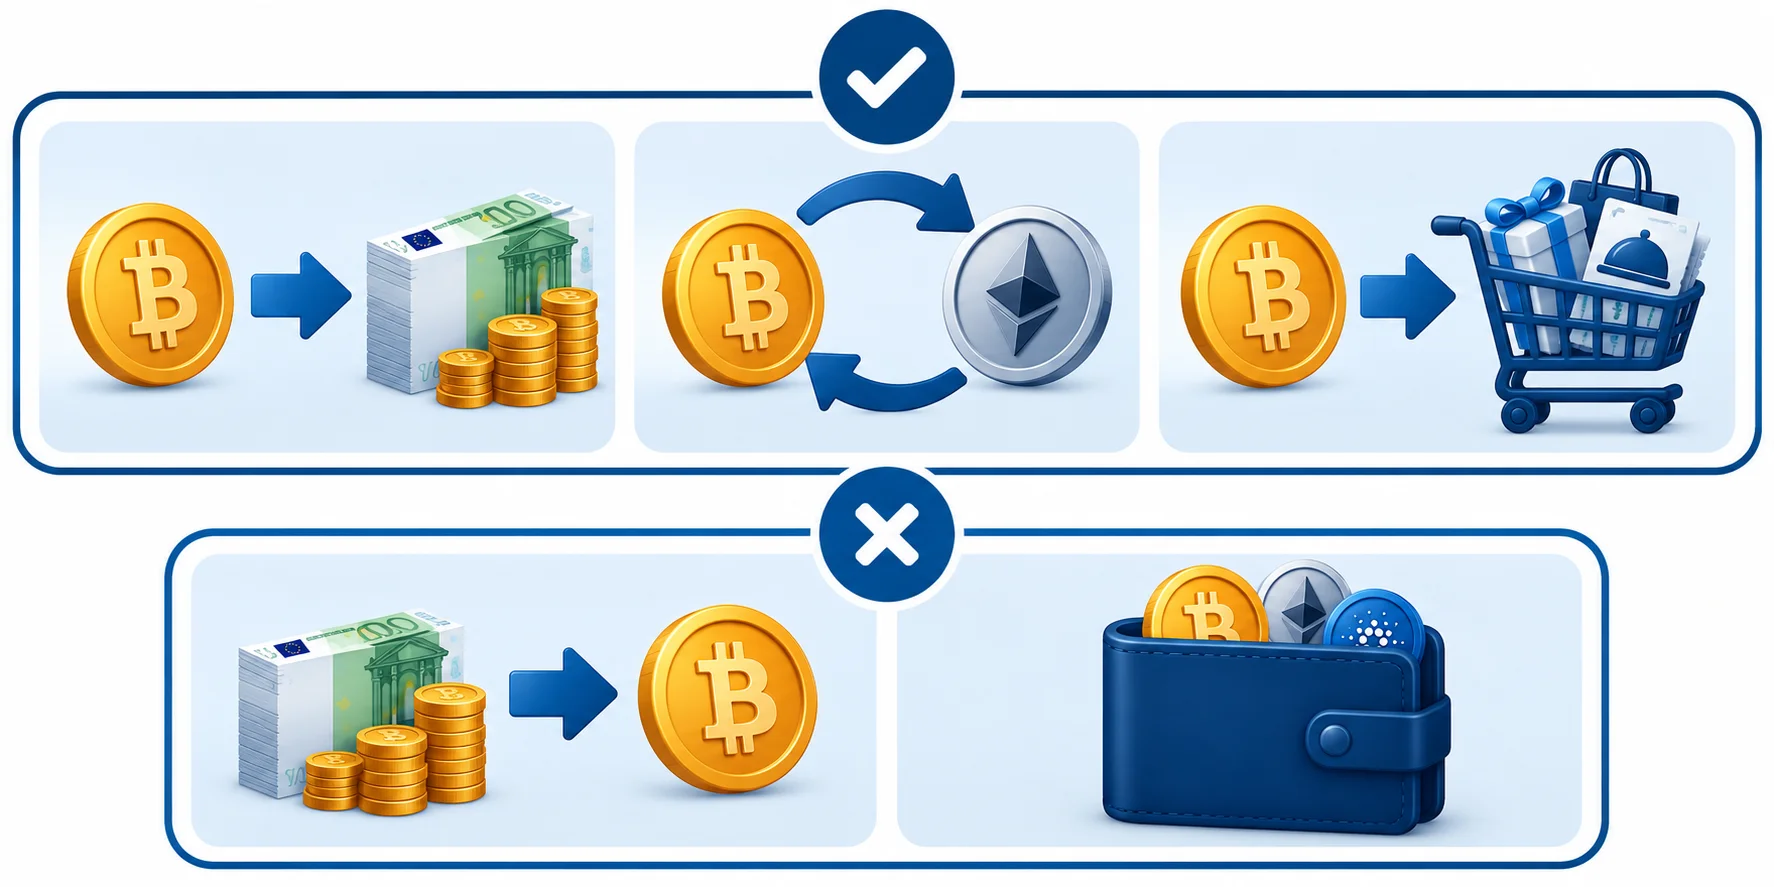
Verohallinnon syventävä ohje Kryptovarojen verotus (annettu 18.12.2025) käyttää termiä realisoiva tapahtuma. Kryptovaran käyttäminen on aina realisoiva tapahtuma riippumatta siitä, mihin se käytetään. Siksi esimerkiksi BTC:n vaihtaminen ETH:hon pörssissä on verotuksessa kaksi asiaa yhtä aikaa: BTC:n luovutus (josta lasketaan voitto tai tappio) ja ETH:n hankinta (jonka euroarvo on uuden erän hankintameno).
| Tapahtuma | Verotetaanko? | Tulolaji | Mitä kirjaat taulukkoon |
|---|---|---|---|
| Osto euroilla | Ei | – | Päivä, määrä, hinta €, kulut € (tulevaa hankintamenoa varten) |
| Myynti euroiksi | Kyllä | Luovutusvoitto/-tappio (pääomatulo) | Luovutushinta €, myyntikulut, FIFO-erän hankintameno |
| Vaihto kryptosta toiseen kryptoon | Kyllä | Luovutusvoitto/-tappio | Saadun kryptovaran käypä euroarvo vaihtohetkellä |
| Tavaran tai palvelun maksaminen kryptolla | Kyllä | Luovutusvoitto/-tappio | Ostoksen euroarvo = luovutushinta |
| Siirto omien lompakoiden välillä | Ei | – | Siirron päivä ja verkkomaksu; hankintameno säilyy |
| Steikkauspalkkio (proof of stake) | Kyllä, saatuna | Muu pääomatulo | Euroarvo vallintaan saamisen hetkellä |
| Louhinta (proof of work) | Kyllä, saatuna | Ansiotulo | Euroarvo, kun palkkio saadaan hallintaan |
Lähde: Verohallinto, Kryptovarojen verotus (VH/3057/00.01.00/2025) ja vero.fi-sivu Kryptovarat. Tarkistettu 12.10.2026.
Huomaa erityisesti stablecoinit. Verohallinto käsittelee kryptovaroja, joiden arvo on sidottu yhteen valuuttaan ja katettu vastaavilla varoilla, verotuksessa valuutan tavoin. Kun vaihdat esimerkiksi ETH:n euroon sidottuun stablecoiniin, luovutat silti ETH:n, ja voitto tai tappio lasketaan normaalisti.
Englanninkielisillä hakusanoilla, kuten crypto taxes in Finland, löytyy paljon ulkomaisia ohjeita, joissa sekoittuvat muiden maiden säännöt. Suomessa ratkaisevaa on Verohallinnon oma ohjeistus, ja kaikki laskelmat tehdään euroina.
Miten Verohallinto verottaa kryptovaroja?
Verohallinto verottaa kryptovarojen luovutusvoitot pääomatulona samalla verokannalla kuin osakkeiden myyntivoitot: 30 % aina 30 000 euroon asti ja 34 % sen ylittävältä osalta. Raja koskee kaikkia pääomatulojasi yhteensä, eli myös osinkoja, korkoja ja vuokratuloja, ei pelkkiä kryptovoittoja.
Voiton laskeminen kahdella tavalla
Voitto lasketaan jokaisesta luovutuksesta erikseen, ja jos olet hankkinut kryptovaraa useassa erässä, jokaisesta erästä erikseen. Vaihtoehtoja on kaksi:
- Todellinen hankintamenoLuovutushinnasta vähennetään hankintahinta sekä hankinnan, myynnin ja säilyttämisen kulut, kuten kaupankäyntipalkkiot.
- Hankintameno-olettamaHankintamenona vähennetään 20 % luovutushinnasta, tai 40 %, jos olet omistanut kryptovaran vähintään 10 vuotta. Silloin todellisia kuluja ei voi vähentää lisäksi.
Olettama on hyödyllinen, kun hankintahintaa ei enää pystytä selvittämään tai kun kryptovara on ostettu hyvin halvalla. OmaVero laskee Verohallinnon ohjeen mukaan automaattisesti, kumpi vaihtoehto on sinulle edullisempi, kun syötät molempien tarvitsemat tiedot.
Todellisen hankintamenon edut
- Kaikki palkkiot ja kulut vähennetään
- Voi tuottaa vähennyskelpoisen tappion
- Paras, kun ostohinta on lähellä myyntihintaa
Rajoitukset
- Vaatii täydellisen tapahtumahistorian
- FIFO-ketju katkeaa, jos yksikin erä puuttuu
- Olettamaa ja todellisia kuluja ei voi yhdistää samaan erään
Tappiot ja pienet luovutukset
Luovutustappio vähennetään ensin saman vuoden luovutusvoitoista ja sen jälkeen muista pääomatuloista. Käyttämättä jäävä osa siirtyy vähennettäväksi viiden seuraavan vuoden aikana. Tappio ei kuitenkaan synnytä alijäämähyvitystä ansiotulojen verosta.
Jos kaikkien verovuonna luovuttamiesi omaisuuserien luovutushinnat ovat yhteensä enintään 1 000 euroa, voitot ovat verovapaita. Raja koskee myyntihintoja, ei voittoa. Vastaavasti tappio ei ole vähennyskelpoinen, jos sekä luovutushinnat että hankintamenot jäävät vuoden aikana kumpikin enintään 1 000 euroon. Rajaan lasketaan myös esimerkiksi osakkeiden myynnit, joten kryptoja ei voi tarkastella erillään muista sijoituksista.
Määräajat: veroilmoitus, ennakkovero ja tositteet
Kryptovoitot ilmoitetaan seuraavana keväänä esitäytetyn veroilmoituksen yhteydessä, ja korjausten määräpäivä on huhtikuussa. Vuonna 2026 (verovuosi 2025) määräpäivät olivat 14.4., 21.4. tai 28.4.2026 – oma päiväsi on merkitty esitäytettyyn veroilmoitukseen.
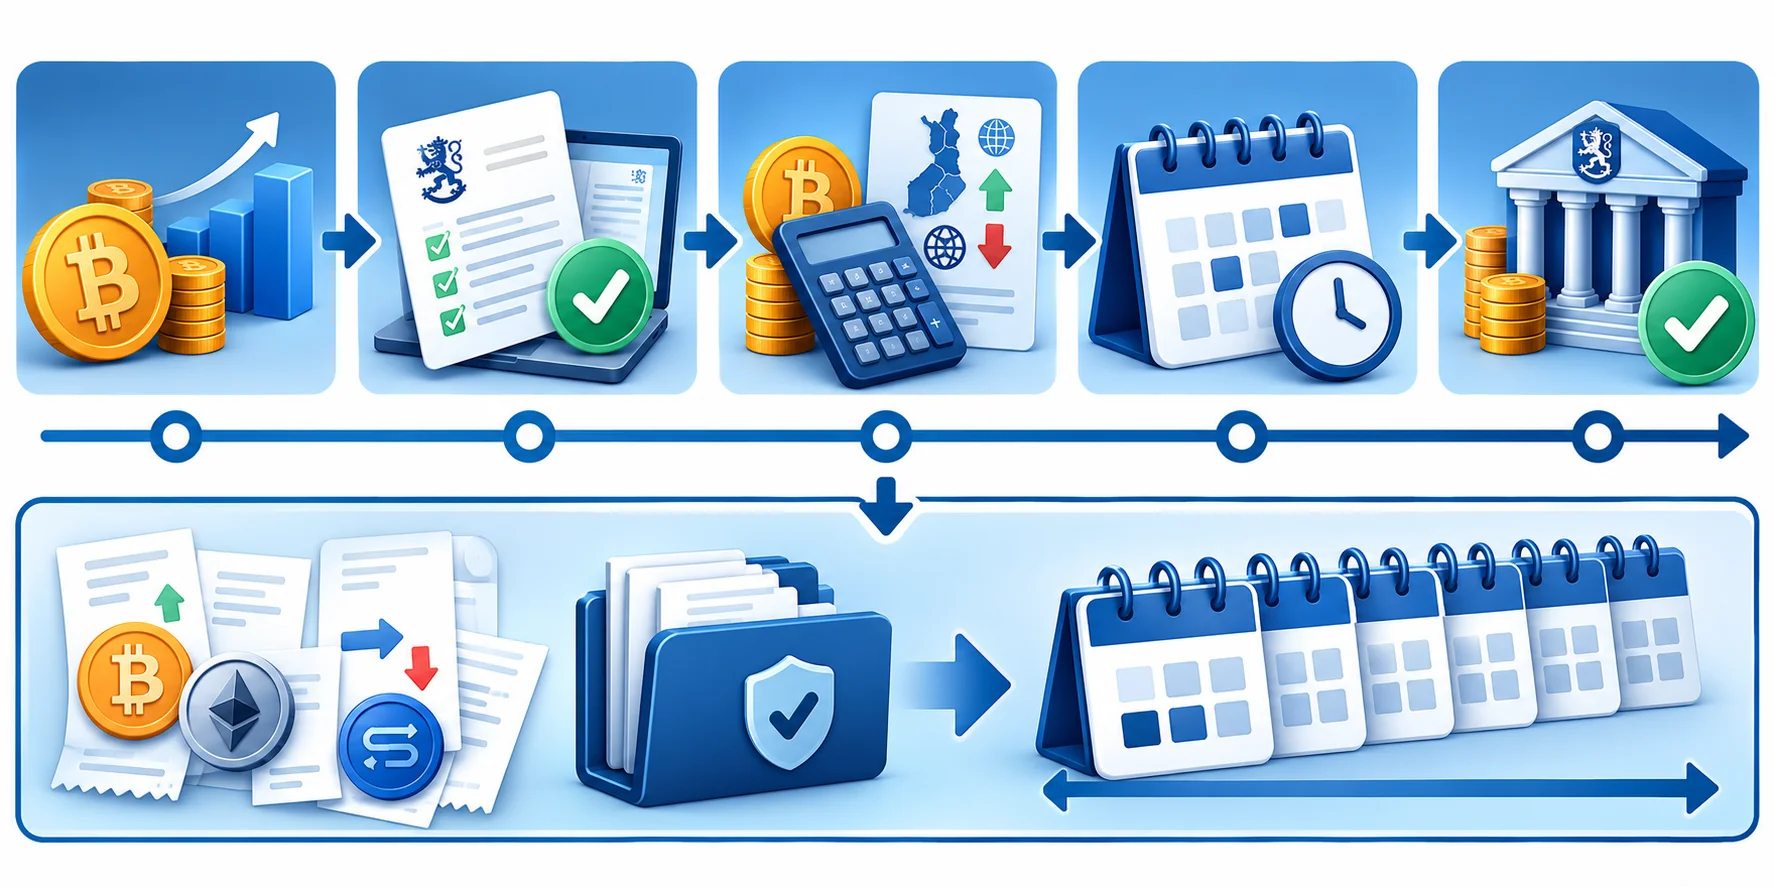
- Verovuoden aikanaJos odotat merkittävää voittoa, voit muuttaa verokorttia tai hakea ennakkoveroa jo ennen vuoden loppua. Verovuodesta 2026 alkaen verokorttihakemuksessa erotellaan suomalaisten ja ulkomaisten palveluiden kryptovoitot ja -tappiot.
- TammikuuLisäennakon, jonka eräpäivä on tammikuussa, voi maksaa ilman viivästyskorkoa. Helmikuun alusta lisäennakolle kertyy huojennettua viivästyskorkoa.
- Helmi–maaliskuuEsitäytetyt veroilmoitukset avautuvat OmaVerossa. Vuonna 2026 ensimmäiset avautuivat 26.2. ja viimeiset maaliskuun loppuun mennessä.
- HuhtikuuMääräpäivä täydentää tai korjata ilmoitusta (2026: 14.4., 21.4. tai 28.4.). Jos et saanut esitäytettyä ilmoitusta, ilmoita tulot oma-aloitteisesti viimeistään 28.4.
- Kesä–lokakuuVerotus päättyy henkilökohtaisena päivänä. Verovuoden 2025 verotus päättyy viimeistään 30.10.2026.
- 6 vuottaOsto-, myynti- ja vaihtotositteet säilytetään kuusi vuotta verovuoden päättymisestä. Niitä ei liitetä ilmoitukseen, mutta Verohallinto voi pyytää ne.
Poikkeuksia on muutama. Elinkeinonharjoittajien ja maatalousyrittäjien määräpäivä on aikaisempi (2026: 1.4.). Jos toimit kryptokaupassa ammattimaisesti, tulo voidaan verottaa elinkeinotulona, jolloin tämän oppaan pääomatulosäännöt eivät suoraan sovellu. Jos asut osan vuodesta ulkomailla, rajoitetun ja yleisen verovelvollisuuden raja on selvitettävä erikseen.
Jos huomaat virheen vasta määräpäivän jälkeen, ilmoita korjaus OmaVerossa mahdollisimman pian. Kun verotus on päättynyt, korjausta haetaan oikaisuvaatimuksella. Itse ilmoittamisen vaiheet, kenttien nimet ja liitteet käydään läpi oppaassa kryptovarojen ilmoittaminen OmaVerossa vaihe vaiheelta.
FIFO-periaate ja euromääräinen laskentataulukko
FIFO (first in, first out) tarkoittaa, että kryptovarat katsotaan luovutetuksi siinä järjestyksessä kuin ne on hankittu – vanhin erä ensin. Verohallinnon ohjeen mukaan FIFO on oletus, jos et muuta näytä.
Ohje mainitsee korkeimman hallinto-oikeuden ratkaisun KHO 2024:123, jonka mukaan luovutusjärjestystä voidaan seurata myös lompakko- tai tilikohtaisesti. Tämä edellyttää, että pystyt tarvittaessa näyttämään, mistä lompakosta kukin luovutus tehtiin. Ilman tällaista näyttöä käytetään FIFO:a kaikkien saman kryptovaran erien yli. Käytännössä kannattaa valita yksi tapa ja pysyä siinä johdonmukaisesti vuodesta toiseen.
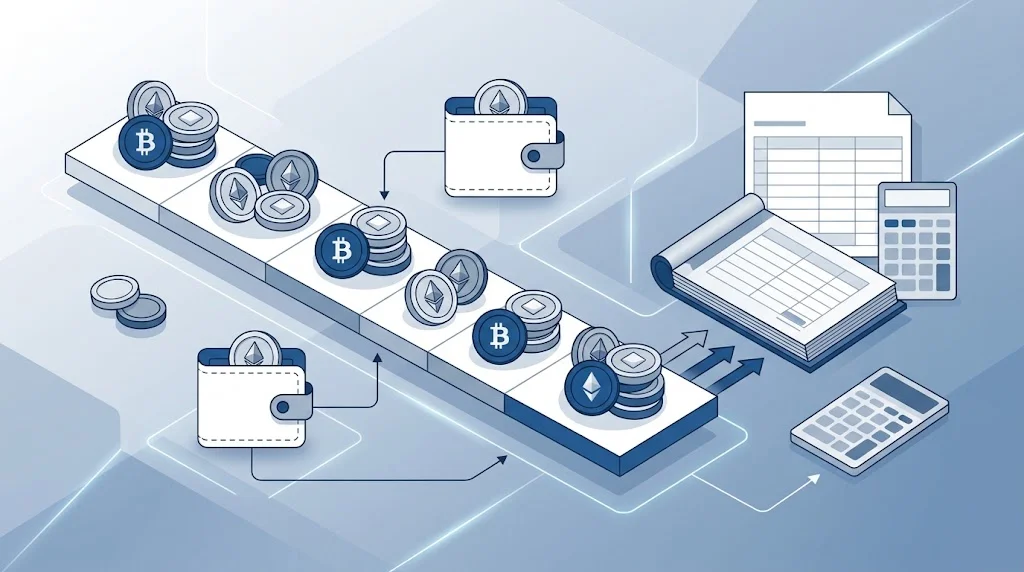
Verohallinnolla on oma FIFO-laskuri, ja tältä sivustolta löytyy kryptoverolaskuri, joka vertaa FIFO-laskentaa ja hankintameno-olettamaa eräkohtaisesti. Ennen laskuria tarvitset kuitenkin siistin tapahtumataulukon.
EUR-tapahtumataulukko: täytetty esimerkki
Alla oleva taulukko on toimituksen laatima demoesimerkki verovuodelta 2025. Henkilö ja luvut ovat keksittyjä, eivätkä ne perustu kenenkään todellisiin tileihin. Laskentatapa noudattaa Verohallinnon ohjetta: jokaisesta luovutuksesta lasketaan oma tuloksensa, ja vaihdossa saadun kryptovaran euroarvosta tulee sen hankintameno.
| Päivä | Tapahtuma | Määrä | Euroarvo € | Kulut € | FIFO-erä | Hankintameno € | Voitto / tappio € |
|---|---|---|---|---|---|---|---|
| 15.03.2023 | Osto euroilla | 2,0 ETH | 3 200,00 | 8,00 | Erä E1 | 3 208,00 | – |
| 10.02.2025 | Osto euroilla | 0,05 BTC | 4 600,00 | 12,00 | Erä B1 | 4 612,00 | – |
| 05.04.2025 | Vaihto ETH → SOL | 1,0 ETH → 9,5 SOL | 1 650,00 | 5,00 | E1 (1/2) | 1 604,00 | 41,00 |
| 20.06.2025 | Ostoksen maksu | 0,01 BTC | 950,00 | 0,00 | B1 (1/5) | 922,40 | 27,60 |
| 18.11.2025 | Myynti euroiksi | 1,0 ETH | 2 700,00 | 10,00 | E1 (1/2) | 1 604,00 | 1 086,00 |
| 02.12.2025 | Myynti euroiksi | 9,5 SOL | 1 300,00 | 4,00 | S1 (5.4.) | 1 650,00 | −354,00 |
Demoesimerkki. Luovutushinnat yhteensä 6 600 € (yli 1 000 €:n rajan), voitot 1 154,60 €, tappiot 354,00 €, nettotulos 800,60 €. Jos muita pääomatuloja ei ole, laskennallinen vero on 30 % eli 240,18 €. Jäljelle jää 0,04 BTC, jonka hankintameno on 3 689,60 €.
Taulukosta näkyvät kolme yleisintä virhettä. Ensinnäkin ETH → SOL -vaihto on luovutus, vaikka euroja ei liikkunut. Toiseksi ostoksen maksaminen bitcoinilla tuotti pienen voiton. Kolmanneksi SOL:n hankintameno on vaihtohetken euroarvo 1 650 € eikä alkuperäisen ETH:n ostohinta. Hankintameno-olettama ei tässä esimerkissä kannata: esimerkiksi marraskuun myynnissä 20 %:n olettamalla voitoksi tulisi 2 160 € eikä 1 086 €.
Tyhjä pohja omaan käyttöön
Voit ladata saman sarakejaon CSV-tiedostona ja avata sen taulukkolaskentaohjelmassa. Tiedosto muodostetaan selaimessasi, eikä mitään lähetetä minnekään.
Lataa EUR-tapahtumataulukon pohja
Sarakkeet: päivä, tapahtuma, kryptovara, määrä, euroarvo, kulut, FIFO-erä, hankintameno, voitto/tappio, tosite/lähde, palvelu (Suomi/ulkomaat).
Yhteenveto: kenelle tämä opas sopii ja mitä tarkistaa ennen ilmoittamista
Opas sopii Suomessa asuvalle yksityishenkilölle, joka ostaa, myy, vaihtaa tai steikkaa kryptovaroja tavallisen sijoittamisen puitteissa ja ilmoittaa tulonsa itse OmaVerossa. Jos käyt kauppaa ammattimaisesti, louhit suuressa mittakaavassa, käytät vipua tai johdannaisia tai muutat ulkomaille kesken vuoden, tarvitset tarkempaa ohjeistusta.
- Kaikkien pörssien ja lompakoiden tapahtumahistoria on ladattu koko vuodelta, myös suljetuista tileistä.
- Jokaiselle luovutukselle on euroarvo luovutushetkeltä, myös krypto–krypto-vaihdoille.
- FIFO-järjestys on laskettu kryptovarakohtaisesti, ja ketju alkaa ensimmäisestä ostosta.
- Kulut on kohdistettu oikeisiin tapahtumiin, eikä samaa kulua ole vähennetty kahdesti.
- Voitolliset ja tappiolliset luovutukset on laskettu erikseen.
- Luovutushintojen yhteissumma on verrattu 1 000 euron rajaan yhdessä muiden myyntien kanssa.
- Steikkauspalkkiot on kirjattu muuksi pääomatuloksi saamishetken arvolla.
- Laskelma tallennetaan PDF-liitteeksi, ja tositteet säilytetään kuusi vuotta.
Jos sait steikkauspalkkioita, lue myös steikkauksen verotus esimerkkeineen: palkkio on tuloa jo saadessa, ja siitä tulee samalla uuden erän hankintameno.
Laske oma kryptoverosi euroina
Syötä ostoerät ja myynti, niin laskuri näyttää FIFO-tuloksen, hankintameno-olettaman vertailun ja arvion 30/34 %:n verosta.
Usein kysyttyä kryptoverotuksesta
Pitääkö kryptot ilmoittaa, jos en myynyt mitään?
Pelkkää omistamista ei ilmoiteta. Jos kuitenkin vaihdoit kryptoa toiseen, maksoit sillä jotain tai sait steikkaus- tai louhintapalkkioita, sinulla on ilmoitettavia tapahtumia, vaikka et olisi nostanut euroja pankkitilille.
Onko alle 1 000 euron kryptovoitto verovapaa?
Ei suoraan. Verovapaus perustuu luovutushintojen yhteissummaan, ei voiton määrään. Jos myit vuoden aikana kryptoja ja muuta omaisuutta yhteensä enintään 1 000 eurolla, voitot ovat verovapaita. Jos myyntien yhteissumma on esimerkiksi 5 000 euroa, pienikin voitto on verotettavaa.
Voinko vähentää kryptotappiot palkasta?
Et. Luovutustappio vähennetään luovutusvoitoista ja muista pääomatuloista saman vuoden ja viiden seuraavan vuoden aikana. Tappio ei pienennä ansiotulojen veroa alijäämähyvityksen kautta.
Mitä jos en löydä vanhan oston hintaa?
Voit käyttää hankintameno-olettamaa: 20 % luovutushinnasta tai 40 %, jos olet omistanut kryptovaran vähintään 10 vuotta. Jos hankintapäivä ei ole tiedossa, Verohallinnon ohjeen mukaan hankintapäiväksi merkitään hankintavuoden ensimmäinen päivä.
Näkeekö Verohallinto kryptokauppani?
Verovuodesta 2026 alkaen kryptopalveluiden tarjoajat keräävät tiedot ja raportoivat ne Verohallinnolle vuonna 2027. Myös kansainvälinen tietojenvaihto laajenee. Ilmoitusvelvollisuus on silti sinulla itselläsi.